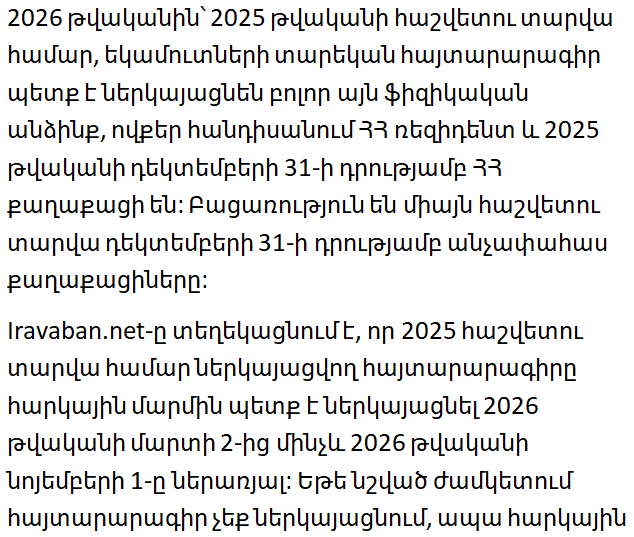
В 2026 году годовую декларацию о доходах за отчетный 2025 год должны представить все физические лица, которые являются резидентами Республики Армения и по состоянию на 31 декабря 2025 года имеют гражданство РА. Исключение составляют только граждане, которые по состоянию на 31 декабря отчетного года являются несовершеннолетними.
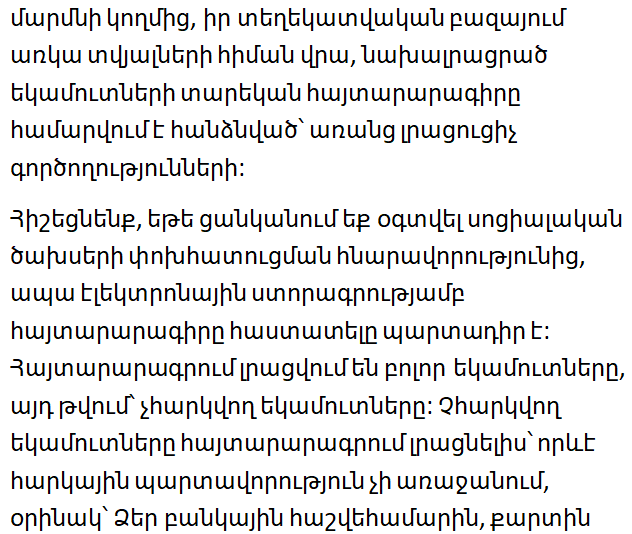
Iravaban.net сообщает, что декларацию за отчетный 2025 год необходимо представить в налоговый орган в период со 2 марта по 1 ноября 2026 года включительно. Если в указанный срок декларация не будет представлена, предварительно заполненная налоговым органом годовая декларация о доходах на основании имеющихся в его информационной базе данных будет считаться поданной без дополнительных действий.
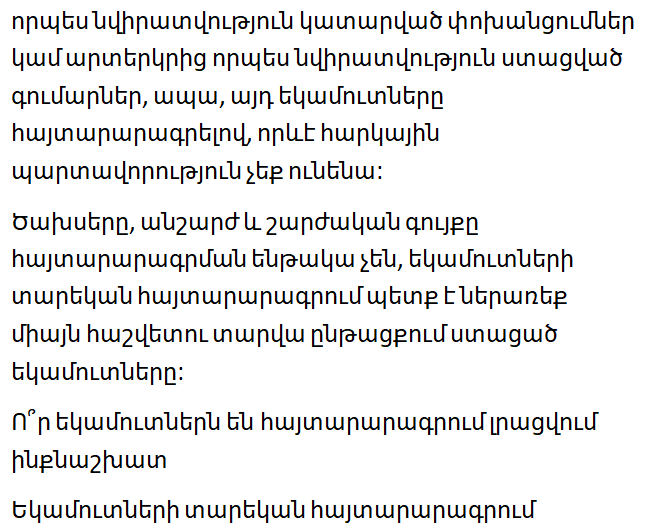
Напомним, что если вы хотите воспользоваться возможностью возмещения социальных расходов, подтверждение декларации электронной подписью является обязательным. В декларации указываются все доходы, в том числе не облагаемые налогом. При указании необлагаемых доходов налоговые обязательства не возникают. Например, если на ваш банковский счет или карту были перечислены средства в качестве подарка либо вы получили денежные средства из-за рубежа в качестве подарка, их декларирование само по себе не приведет к возникновению налогового обязательства.
Расходы, недвижимое и движимое имущество декларированию не подлежат. В годовую декларацию о доходах необходимо включать только доходы, полученные в течение отчетного года.
Какие доходы заполняются в декларации автоматически?
В годовой декларации о доходах на основании данных информационной базы налогового органа автоматически заполняются следующие виды доходов:
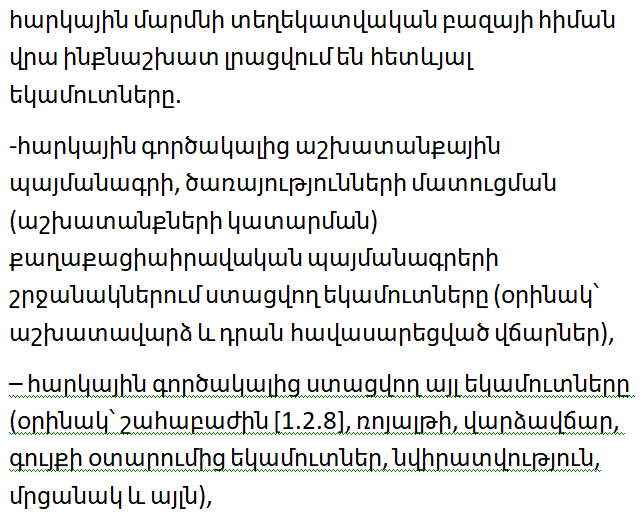
- доходы, полученные от налогового агента в рамках трудового договора или гражданско-правовых договоров на оказание услуг (выполнение работ), например заработная плата и приравненные к ней выплаты;
- другие доходы, полученные от налогового агента, например дивиденды [1.2.8], роялти, арендная плата, доходы от отчуждения имущества, подарки, призы и другие доходы;
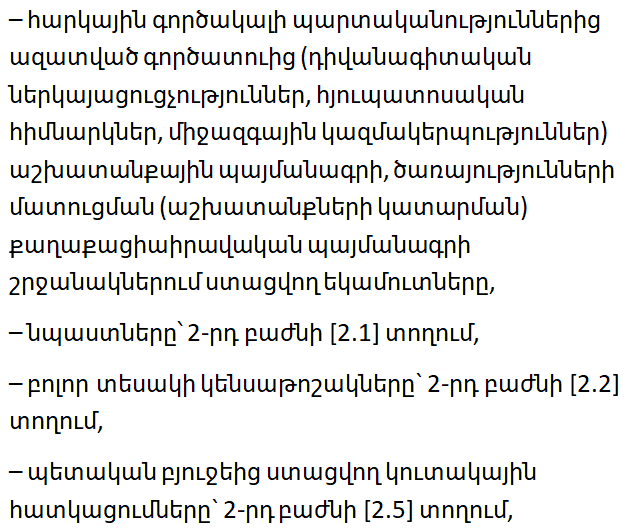
- доходы, полученные в рамках трудового договора или гражданско-правового договора на оказание услуг (выполнение работ) от работодателя, освобожденного от обязанностей налогового агента, в том числе дипломатических представительств, консульских учреждений и международных организаций;
- пособия — в строке [2.1] раздела 2;
- все виды пенсий — в строке [2.2] раздела 2;
- накопительные отчисления, получаемые из государственного бюджета, — в строке [2.5] раздела 2;
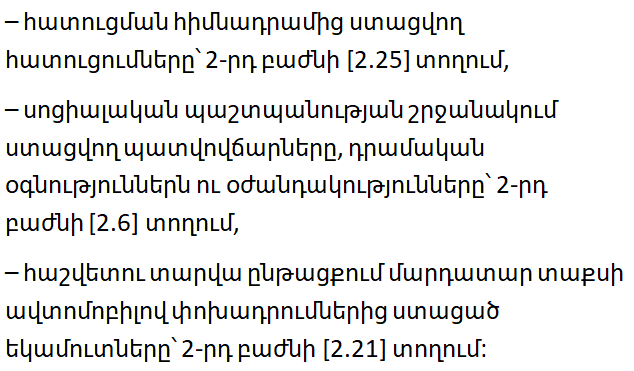
- выплаты, получаемые из Фонда возмещения, — в строке [2.25] раздела 2;
- почетные выплаты, денежная помощь и другие виды поддержки, получаемые в рамках социальной защиты, — в строке [2.6] раздела 2;
- доходы, полученные в течение отчетного года от перевозок пассажиров легковым автомобилем-такси, — в строке [2.21] раздела 2.